Que una persona vea un cobro de 4×1000 cuando considera que todavía no ha alcanzado el límite mensual de la exención no significa que deba aceptar el descuento sin revisarlo. Desde el 13 de diciembre de 2024, las entidades financieras y cooperativas vigiladas deben contar con un sistema que permita aplicar la exención de hasta 350 UVT mensuales sin exigir que el cliente marque una única cuenta.
La precisión aparece en el Concepto 017209 de 2025 de la DIAN. La entidad indicó que el plazo legal para poner en funcionamiento ese sistema venció el 13 de diciembre de 2024 y que no podía aplazarse porque la ley no contempló una prórroga.
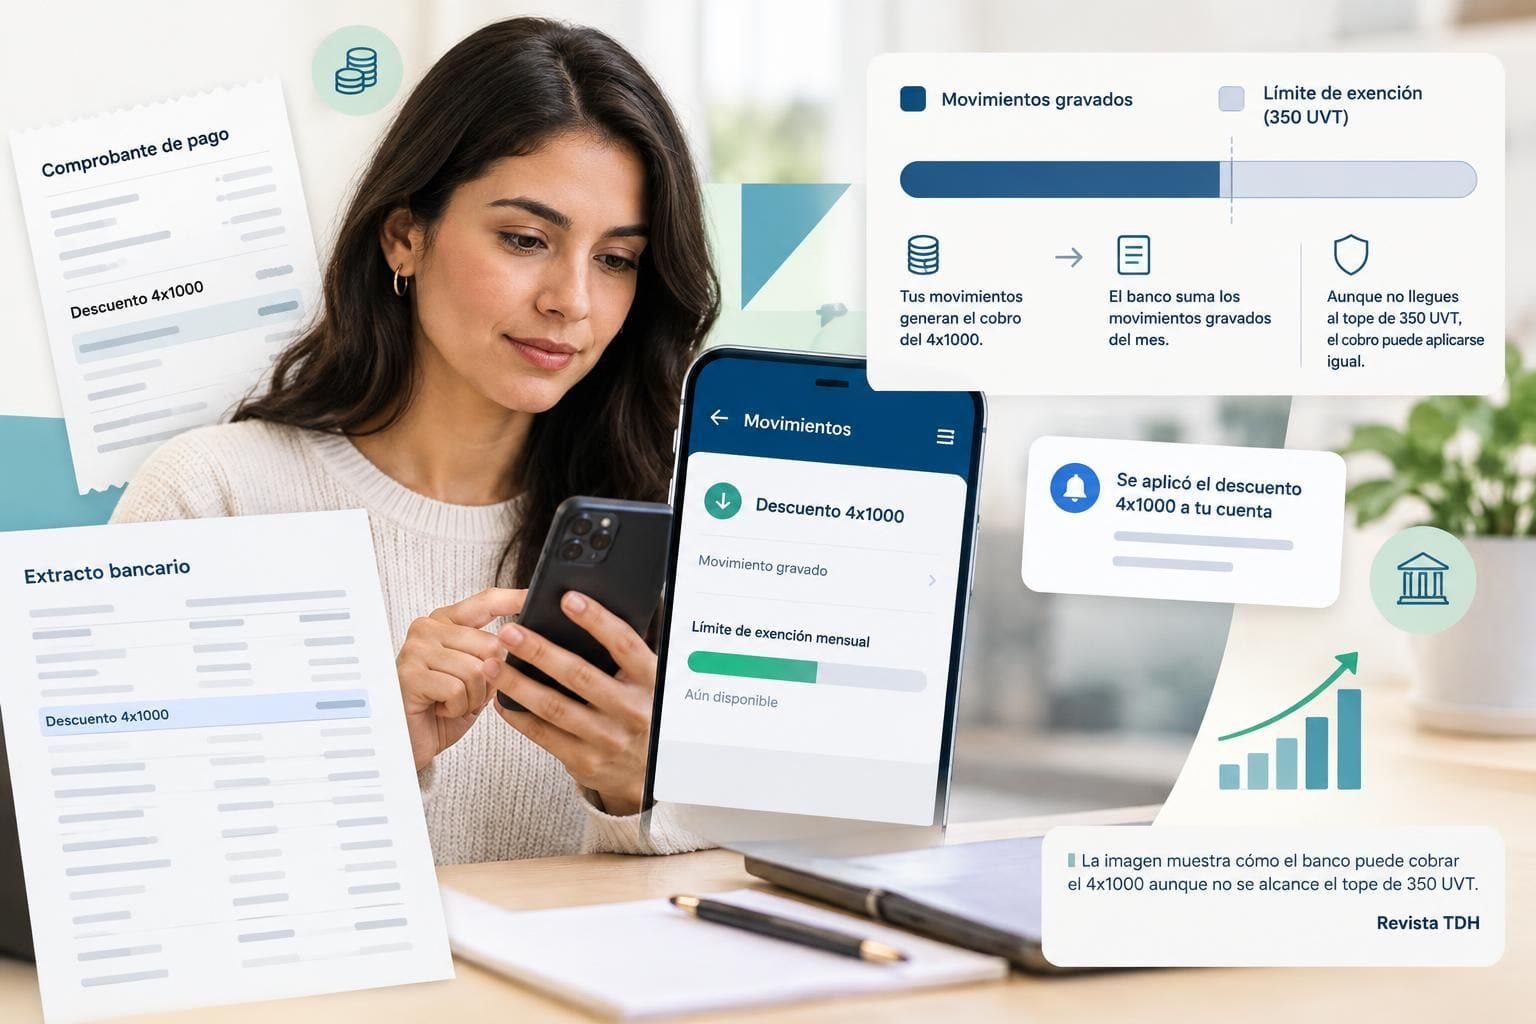
¿Por qué puede aparecer el cobro?
La DIAN no atribuye estos casos a una causa específica ni afirma que todos los cobros por debajo del tope sean indebidos. Sin embargo, sí deja claro que la obligación de adoptar y operar el sistema corresponde a los bancos, cooperativas financieras y cooperativas de ahorro y crédito vigiladas por la Superintendencia Financiera o la Superintendencia de Economía Solidaria.
En otras palabras, si el sistema no aplicó correctamente la exención en una operación que debía estar cubierta por el límite mensual, la revisión no se tramita inicialmente ante la DIAN: debe hacerse ante la entidad que efectuó la retención.
La exención es de hasta 350 UVT mensuales y ya no debería depender de tener marcada una sola cuenta como exenta.
Qué hacer si le descontaron 4×1000 de más
- Revise los movimientos y el valor retenido por concepto de gravamen a los movimientos financieros.
- Presente una solicitud escrita ante el banco o la cooperativa que hizo el cobro y pida la revisión de la retención.
- Conserve extractos, comprobantes y la respuesta de la entidad para sustentar el caso.
La DIAN recuerda que el Decreto 1625 de 2016 ordena al responsable del recaudo reintegrar los valores retenidos en exceso o indebidamente, siempre que el afectado presente una solicitud escrita.
Si considera que el 4×1000 se cobró por encima de lo que correspondía, el banco o la cooperativa es quien debe tramitar el reintegro.
Lo importante para los usuarios
El cambio buscaba evitar que las personas tuvieran que escoger y marcar una única cuenta para acceder al beneficio. La entidad financiera debe verificar la información necesaria para controlar el tope mensual de la exención. Por eso, antes de dar por perdido el dinero, conviene reclamar directamente y por escrito al banco.

La DIAN también señaló que los detalles operativos del sistema corresponden a las entidades financieras y sus proveedores tecnológicos. Por tanto, cada usuario debe pedir a su banco que explique el motivo concreto del cobro y, si aplica, gestione la devolución.